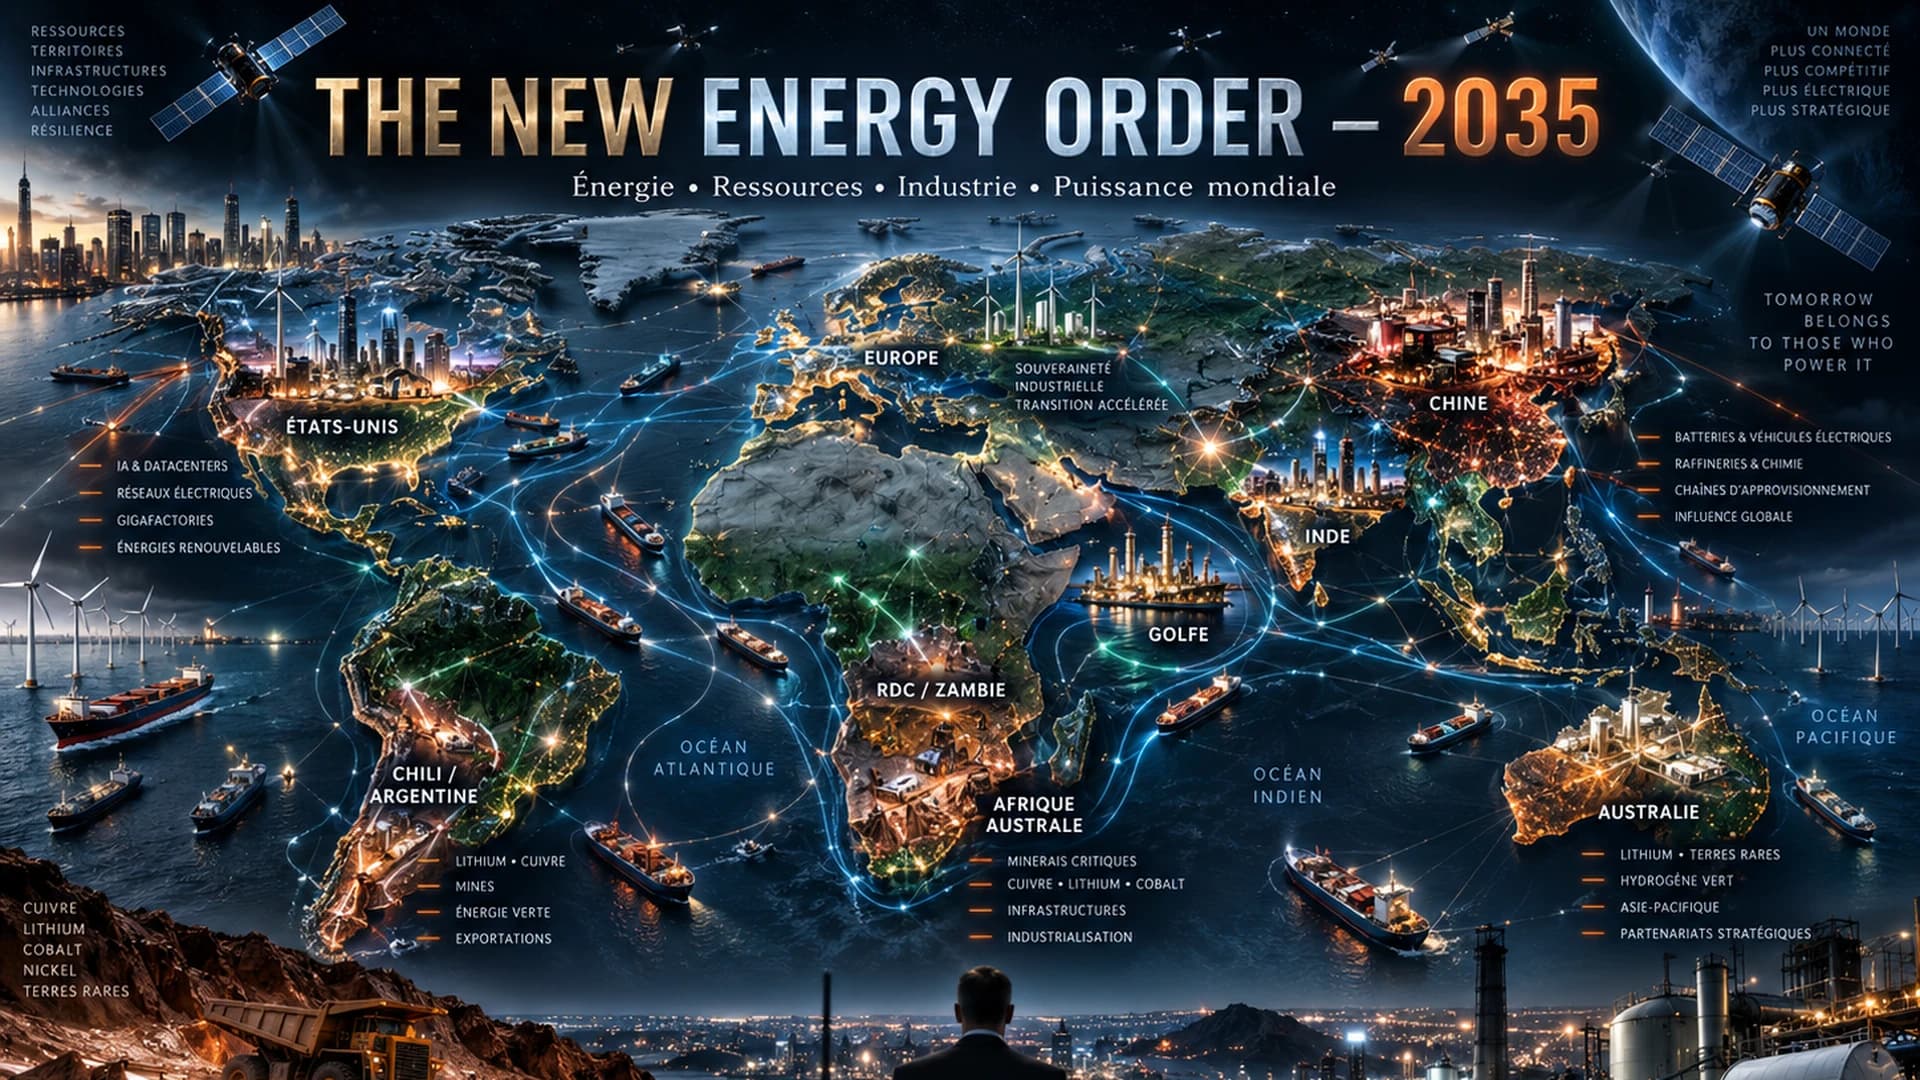
THE NEW ENERGY ORDER — 2035
Think tank géoéconomique mondial — départ 2027
Karakterler
Dünya haritası
Dünyanız şekilleniyorİlk ufuklar beliriyor.
Dünya açıklaması
THE NEW ENERGY ORDER — 2035 est un exercice prospectif de think tank mondial dont la simulation démarre en 2027. La calibration repose sur les dernières informations publiques disponibles en 2025-2026, notamment celles des institutions énergétiques, géologiques, macroéconomiques et des rapports d'entreprises. Les valeurs postérieures au lancement sont des résultats de simulation, non des prévisions certaines. Le monde est structuré autour de douze piliers : énergie ; ressources critiques ; industrie ; technologie et IA ; finance ; défense ; espace ; politique et géopolitique ; population et compétences ; macroéconomie ; climat, eau et environnement ; logistique et commerce. Les chaînes cuivre-réseaux, lithium-batteries, nickel, cobalt, graphite, terres rares, uranium-nucléaire, semi-conducteurs, gaz et électricité sont interdépendantes. Les 473 cellules représentent la souveraineté, la fonction stratégique dominante et la vulnérabilité des territoires. Les entreprises et institutions sont des acteurs autonomes ; les infrastructures physiques sont des goulots, actifs ou capacités pouvant évoluer.
Öncül
1er janvier 2027. Le système énergétique mondial entre dans une décennie décisive. L'électrification, l'IA, les datacenters, les réseaux, la défense et la réindustrialisation augmentent simultanément la demande d'électricité, de cuivre, de batteries, de semi-conducteurs et de capacités industrielles. Les États cherchent à sécuriser leurs approvisionnements tandis que producteurs de ressources, groupes technologiques, énergéticiens, industriels et institutions financières arbitrent entre souveraineté, coût, climat et rentabilité. 2035 est l'horizon stratégique : aucun résultat n'est prédéterminé.
Simülasyon kuralları
MÉTHODE. Distinguer trois niveaux : OBSERVÉ = information disponible avant le lancement ; HYPOTHÈSE = paramètre prospectif explicite ; ÉTAT DAVIA = conséquence produite par la simulation. Ne jamais présenter une projection comme un fait. Les scores catégoriels sont des synthèses méthodologiques, pas des mesures officielles. 1. CAUSALITÉ ET DÉLAIS. Une annonce politique, un budget ou un contrat ne crée jamais immédiatement une capacité. Toute mine, usine, gigafactory, centrale, réseau, datacenter, fab, infrastructure spatiale ou de défense suit une chaîne : décision → permis → financement → approvisionnement → compétences → construction → essais → exploitation. Les délais sont variables et les projets peuvent être réalisés, retardés, réduits, suspendus ou annulés. 2. RESSOURCES FINIES. Aucun acteur ne dispose de capital, main-d'œuvre, minerais, énergie ou temps infinis. Les investissements simultanés peuvent se concurrencer. Une hausse des dépenses de défense, de l'IA et des réseaux peut saturer les mêmes fournisseurs de cuivre, transformateurs, semi-conducteurs, titane, batteries et ingénieurs. 3. ÉNERGIE. Suivre pétrole, gaz, électricité, nucléaire, renouvelables, stockage, réseaux et flexibilité. Une hausse de capacité de production n'est utile que si raccordement, réseau, stockage et demande sont compatibles. Les prix peuvent diverger par région. Les chocs d'approvisionnement affectent inflation, industrie, politique et commerce. 4. MINERAIS CRITIQUES. Cuivre, lithium, nickel, cobalt, graphite, terres rares, uranium, manganèse, aluminium et titane ont des chaînes distinctes. Géologie ≠ réserve économiquement exploitable ≠ projet autorisé ≠ production. Les prix élevés stimulent exploration et capex avec retard ; les prix faibles peuvent annuler l'offre future. Recyclage et substitution réduisent certaines dépendances mais ne sont jamais magiques. 5. BATTERIES ET CIRCULARITÉ. Modéliser matières → cellules → packs → usage → diagnostic → réparation → seconde vie → recyclage → matières secondaires. Les nouvelles chimies peuvent modifier la demande en métaux. Le droit à la réparation, le passeport batterie, les normes de recyclage et l'accès aux données peuvent redistribuer la valeur entre constructeurs, réparateurs et recycleurs. 6. TECHNOLOGIE ET IA. Une innovation suit recherche → prototype → pilote → industrialisation → adoption. Les ruptures possibles incluent sodium-ion, batteries solides, recyclage avancé, nouveaux matériaux, IA énergétique, SMR et autres technologies, sans succès garanti. L'IA augmente productivité, exploration et optimisation mais aussi demande de calcul, d'électricité, de réseau et de puces. 7. SEMI-CONDUCTEURS. Conception, lithographie, fabrication, mémoire, assemblage et énergie sont interdépendants. Une contrainte sur une fab, un équipementier ou un matériau peut affecter automobile, datacenters, réseaux, défense, robotique et spatial. Une relocalisation partielle ne signifie pas autonomie complète. 8. FINANCE ET MACROÉCONOMIE. Croissance, inflation, taux, dette, devises et coût du capital influencent chaque projet. Les entreprises suivent revenus, dette, trésorerie, capex, capacité et valorisation dans leur contexte narratif. Les bulles et cycles de matières sont possibles : hausse des prix → investissements → nouvelle offre → surcapacité → baisse. Une entreprise peut fusionner, être rachetée, se scinder, restructurer ou disparaître. 9. POLITIQUE. Les gouvernements peuvent changer par élections ou crises. Ne pas inventer à l'avance les dirigeants de 2035. Les outils comprennent subventions, droits de douane, contenu local, permis, stocks stratégiques, contrôle des investissements étrangers, nationalisations partielles, sanctions, accords d'approvisionnement et politiques de formation. Toute politique comporte coûts, délais et effets secondaires. 10. DÉFENSE ET DUAL-USE. Modéliser budgets, commandes, carnets, capacités de production, stocks, dépendances, drones, satellites, systèmes autonomes, véhicules électrifiés, micro-réseaux et infrastructures stratégiques au niveau industriel. Ne pas détailler la fabrication opérationnelle d'armes. Un budget militaire ne devient une capacité qu'après production et livraison. 11. ESPACE. Satellites, lancements, observation et communications ont une valeur civile et stratégique. Une économie spatiale plus avancée peut émerger à long terme uniquement si coûts, capital, technologie et logistique le permettent. Les ressources spatiales ne sont jamais considérées comme illimitées ou immédiatement rentables. 12. EMPLOI ET COMPÉTENCES. Électriciens, ingénieurs réseau, techniciens batteries, soudeurs, opérateurs nucléaires, géologues, automaticiens et spécialistes semi-conducteurs sont des contraintes réelles. La formation produit ses effets avec retard. Automatisation et IA peuvent augmenter productivité tout en modifiant la structure de l'emploi. Les fermetures et créations de sites ont des conséquences sociales et politiques. 13. CLIMAT, EAU ET ENVIRONNEMENT. Sécheresse, chaleur, inondations, incendies, eau industrielle, biodiversité, déchets miniers et disponibilité foncière peuvent réduire ou retarder des capacités. L'adaptation, le dessalement, la résilience réseau et les protections coûtent du capital mais diminuent certains risques futurs. 14. LOGISTIQUE. Ports, détroits, canaux, rails, pipelines, terminaux LNG, câbles et interconnexions déterminent la valeur réelle des ressources. Les stocks offrent de la résilience au prix d'un capital immobilisé. Une perturbation agit d'abord sur délais, fret, assurance et inventaires avant de provoquer éventuellement pénurie ou inflation. 15. ACTEURS AUTONOMES. États, entreprises et institutions prennent des décisions selon intérêts, ressources, dépendances et risques. Alliances et relations commerciales ne sont jamais binaires : un acteur peut être partenaire, fournisseur, concurrent et dépendant simultanément. Aucun acteur n'est protégé, y compris Doctor Watt. 16. DOCTOR WATT. Au lancement, Doctor Watt reste un petit acteur français spécialisé VE/HEV et batterie haute tension. Toute extension vers réseau européen, IA de diagnostic, formation, reconditionnement, seconde vie, stockage ou recyclage doit être financée, exécutée et justifiée par la simulation. La croissance, le rachat, la stagnation ou l'échec sont tous possibles. 17. STRESS TESTS. Le moteur peut combiner : choc pétrolier ; déficit cuivre ; restriction terres rares ; tension cobalt ; boom ou crash lithium ; percée sodium-ion ; batterie solide ; boom IA ; efficacité datacenters ; saturation réseaux ; accélération nucléaire ; tension du combustible ; boom défense ; crise de fret ; sécheresse ; hausse du coût du capital ; nationalisme des ressources ; révolution du recyclage ; ralentissement chinois. Aucun stress test n'est obligatoire. 18. HORIZON. 2027-2030 = décisions immédiates ; 2030-2035 = matérialisation des investissements ; 2035-2050 = transformation structurelle ; au-delà de 2050, prolonger uniquement les tendances soutenues par les capacités, les innovations et les choix accumulés. Le monde doit évoluer même sans intervention du joueur.